Sida 398
Veckoupplagan
3 56
TEKNISK TIDSKRIFT
6 Sept. 1919
företeelser. Betydelsefullast är den vanliga höjningen av diskontot från dess redan höga nivå. (I stället för att därigenom höja priset på kapital tillgrep man förra året i analogi med »kristidens» ekonomiska system en annan åtgärd, nämligen att ransonera kapitalet genom kapitalkontroll-
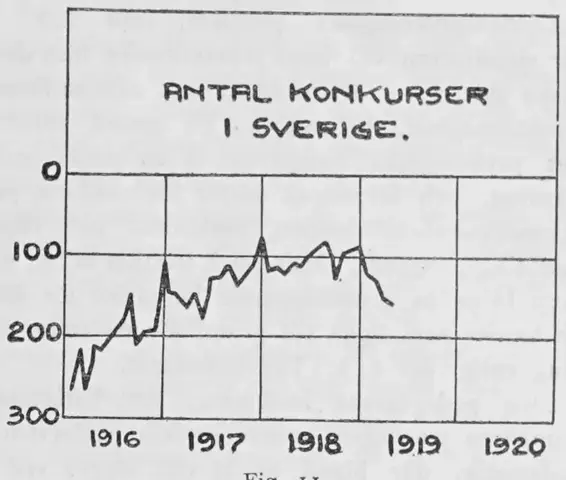
växande antal konkurser och minskad företagsamhet. Produktion och export ha nått och passerat minimipunkten men på arbetsmarknaden är ännu ej botten uppnådd. Före nästa årsskifte torde prisnivån för denna vågdal nått sin lägsta punkt. Fastän ingenting är så osäkert som framtidens pen-
Z88
280
27c
260
250
ZU-o
230
220
210
200
190
ISO
nämnden och inskränker bankernas utlåning mot värdepapperssäkerhet). Penningkrisens typiska egenskaper äro vidare att maximet nås för sedelcirkulation, bankernas utlåning och clearingsomsättningen men främst ur allmänhetens synpunkt ökat antal konkurser och stora fallisement.
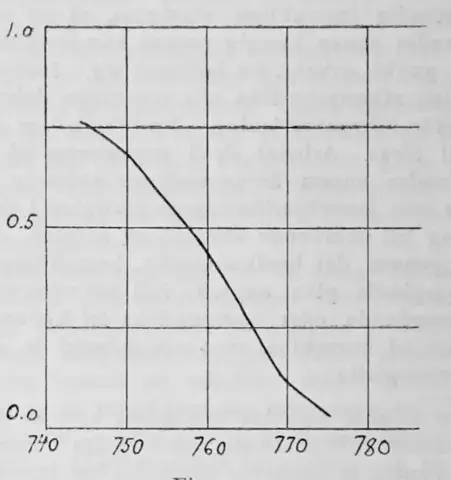
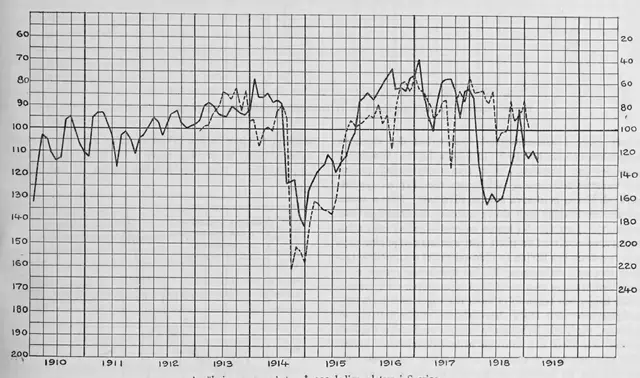
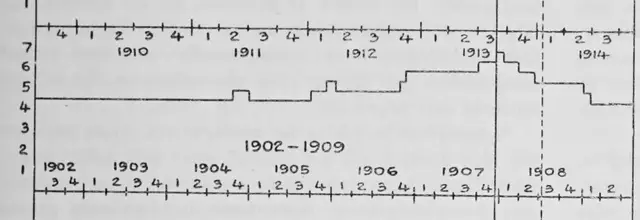
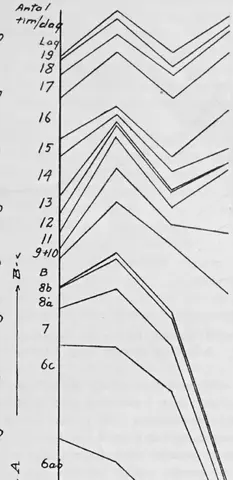
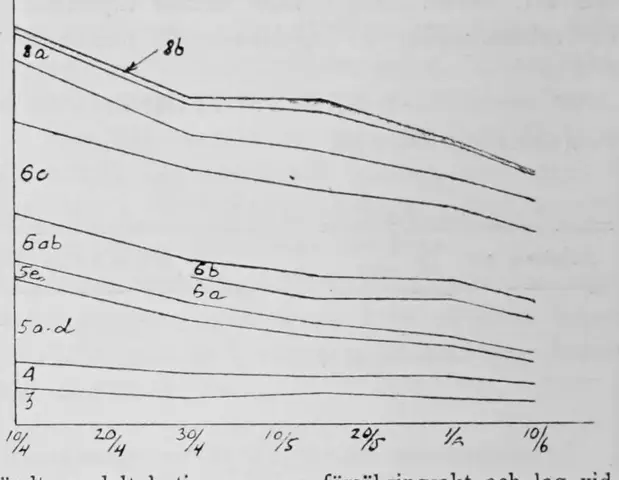
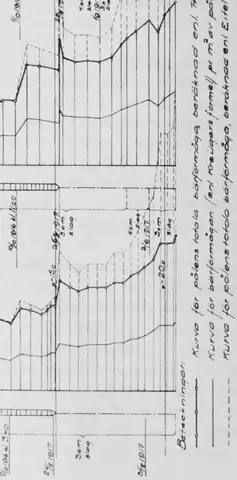
Det är emellertid ej endast maximipunkten (krisen) som infaller på olika tider för olika ekonomiska företeelser. Hela kurvan synes förskjuten i förhållande till de övriga faktorerna. I stället för samtidighet i utvecklingen kunna vi däremot konsatera att själva kurvan har samma byggnad d. v. s. att konjunkturvågen i och för sig har ett mycket liknande förlopp under olika perioder. Vi ha redan observerat huru proportionen mellan upp- och nedgång, och de mest markerade delvågorna återkomma under skilda perioder. En fortsatt jämförelse av olika konjunkturvågorna med tillhjälp av grafisk analys kommer utan tvivel att kunna ge ytterligare upplysningar men fastän materialet ännu är ganska knapphändigt kunna vi ju söka fastställa vårt nuvarande läge på konjunkturkurvan. På kapitalmarknaden ha vi passerat den första avsatsen på vägen nedåt och ha att vänta lågpunkten i början av 1920. Högkonjunkturens avveckling kommer under resten av året att fortsätta med
ningvärde är det mycket, som oavsett erfarenheten från föregående konjunkturvågor, talar för att prisnivån ej kommer att sjunka så mycket mera eller ens ned till den nuvarande amerikanska prisnivån, 100 % över fredsläget. Enda sättet att förhindra en avsevärd minskning i arbetslönerna torde bli en fortsatt inflation av valutan och vi ha därför alla skäl att vara beredda på en ganska snar avslutning av den nuvarande stegringen i penningvärdet.
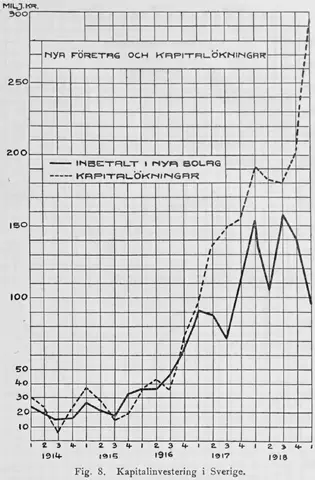
Huru litet industrien tagit hänsyn till konjunkturväxlingarna, som en faktor att räkna med, visar bäst obenägenheten för nyanläggningar och utvidgningar under depressionstiden med dess låga priser på material och arbetskraft. I stället går företagsamheten över alla gränser under senare delen av uppgångstiden fram till penningkrisen varefter många av de under högkonjunkturens uppdrivna priser grundade företagen måste likvidera.
Man har visserligen sökt förutbestämma framtiden genom ovan nämnda konjunkturbarometrar, men dessa lida alla av det felet att de ej jämföra de olika perioderna inbördes och över huvud ej lämna någon orientering om läget. Det viktigaste är otvivelaktigt för närvarande att det kan arbetas in i det allmänna medvetandet icke blott att det finnes goda
Källa: Internet Archive ·