Sida 397
Veckoupplagan
6 Sept. 1919
VECKOUPPLAGAN, HÄFT. 30 o. 31
355
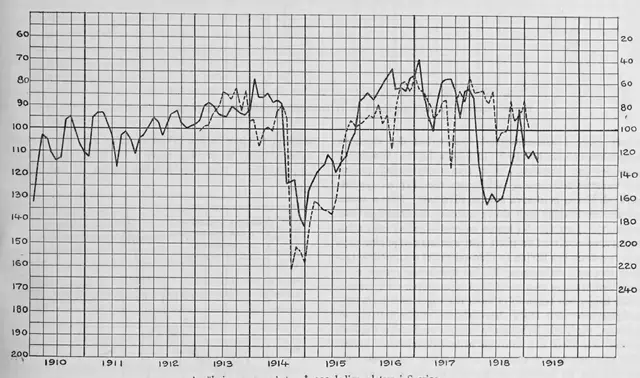
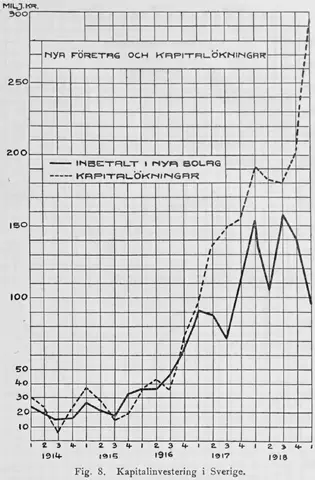
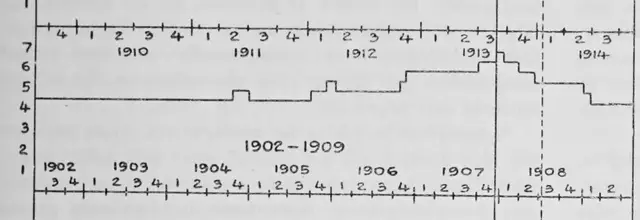
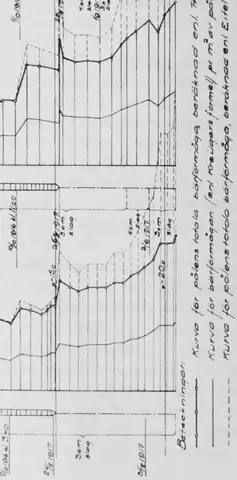
men ökas kraftigt efter krisen. Förloppet är alldeles analogt med de offentliga tack järnsförråden i England (warrants) samt kopparförråden i Europa och Amerika1, över huvud taget torde en jämförande statistik över lagerbestånd, produktion och pris för en och samma vara giva en mycket god inblick i utsikterna på marknaden. Sedan hösten 1906 utgives en årlig marknadsöversikt med förutsägelser för det kommande året för de viktigaste stapelartiklarna under titeln: Business Prospects Year Book (Bussiness Statistics Co., Cardiff). Den lider ännu av det felet att siffermaterialet är för knappt, men förutsägelserna ha i regel visat sig vara nog så riktiga. För Sverige finnes som bekant ej någon regelbunden månadsstatistik över tackjärnsproduktionen, utan utgiver Järnverksföreningen sin statistik för kvartal eller vissa månader till sammantagna. Som mätare av den industriella produktionens intensitet torde i stället mängden transporterat gods å järnvägarna vara den tillförlitligaste om ock indirekta visaren. (Fig. 4., Denna kurva liksom fig. 5 är beräknad med indexsiffror så att 100 motsvarar medeltalet för samma månad för samtliga år som den grafiska framställningen omfattar. Vid studiet av sifferserier av tydlig säsongnatur är det i regel nödvändigt att tillgripa index för att kunna registrera rörelserna riktigt. Arbetsmarknaden i Sverige belyses av fig. 5 och i England av fig. 6. (Båda kurvorna äro vända så att konjunkturförbättringar d. v. s. minskning av antalet arbetslösa framträder positivt och ökning negativt.) Den sista periodens utseende influeras tydligen i England avvärvning och mobilisering men vågdalen 1918 och den tillfälliga uppgången i slutet av året återfinnes på både den svenska och den engelska kurvan. Kapitalmarknadens läge i Sverige visar clearingsomsättningens storlek enl. fig. 7, vilken visar ungefär samma bild som sedelcirkulationen och alltså även den i viss mån är ett index på penningvärdet. Företagsamheten inom näringslivet tecknas fastän med betydlig, retardation av kurvorna å fig. 8. Troligen får man räkna med närmare ett år mellan beslutet om grundande av ett nytt företag resp. nyemission och den tidpunkt då kapitalet blivit till fullo inbetalt. Fondbörsen som ju till enviss grad själv tjänstgör som konjunkturbarometer, visar samma typiska utseende för båda vågorna 1908 — 14 och 1914 — 19- (Fig- 9)- Proportionen mellan tiden för uppgång och nedgång är ungefär densamma och de mest framträdande delvågorna återfinnas på båda kurvorna. Den klassiska konjunkturmätaren, diskontot, lider av det felet att ej nog nära följa utvecklingen i detalj. (Någon motsvarighet till utlandets dagslån och privatdiskonto ha vi ju icke.) Ja, en kristeori vill till och med som vi sett i diskontots försenade rörelser i förhållande till kapitalmarknaden se grundorsaken till konjunkturväxlingarna. Årligen återkommande är kapitalmarknadens ansträngning vid årsslutet och däri ligger ju också orsaken till att penningekrisen alltid inträffar på senhösten. En jämförelse av de sista fyra vågornas diskontosatser i Sverige framgår av fig. 10, där perioderna trots olika längd ha blivit satta på lika stor bas för att möjliggöra en inbördes jämförelse. Att fastställandet av vågdalarnas mitt d. v. s. gränsen mellan perioderna därvid måste bli i någon mån godtyckligt, är ju givet, och ett fel på ett kvartal är ej uteslutet. Den heldragna linjen anger penningekrisen, när krediten är som mest ansträngd. Mellan denna maximikris och den första likvidationsperiodens
1 Jmf. G. Silfverstolpe i > Kapitalbildning» s. 184. Stockholm »919.
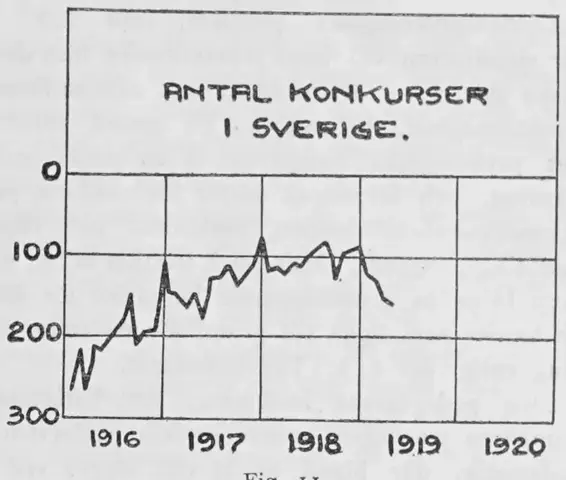
avslutning förlöper omkring ett halvt år och markeras av att diskontot nedsättes första gången. Denna punkt angives å fig. med den streckade linjen. Antalet konkurser i Sverige (fig. 11) visar under den sista perioden en inflektionspunkt sammanfallande med penningekrisen.
MILJ. KR.
När nu materialet är inskränkt till två, högst tre, perioder har man viserligen svårt att fastslå några lagbundna konjunkturförlopp. Däremot finnes det mycket som redan nu kan framkastas som hypoteser och som först kommande konjunkturvågor kunna fastslå eller jäva. Någon samtidighet kan man för det första ej finna varken för de olika länderna eller ännu mindre för de olika händelseförloppen. Men däremot skulle man kunna vänta sig en viss lagbundenhet i tidsintervallerna dem emellan. Om vi nu först rikta uppmärksamheten på maximipunkten under den sista perioden infaller den i Sverige på följande tider: godstrafiken (juli
1916) , arbetsmarknaden (januari 1917), fondbörsen (april
1917) , kapitalmarknaden (nov. 1918) och partiprisnivån
(dec. 1918). 1913 års konjunkturomslag visade samma
ordning: för godstrafiken (april), arbetsmarknaden (september) och kapitalmarknaden (oktober). I Tyskland däremot ha vi både för krisen 1912 — 13 och 1906 — 07 en annan ordning: arbetsmarknad, produktion, kapitalmarknad. I Amerika inföll vid 1907 års kris produktionsmaximet efter penningekrisen. Det är därför omöjligt att fastslå en viss punkt som konjunkturens maximum, ty detta beror ju alldeles på vilken synpunkt man anlägger. Allmänna meningen betecknar emellertid med kris endast penningkrisen, kapitalmarknadens inflektionspunkt, och detta beroende därpå att först denna medför yttre mer eller mindre krisartade
Källa: Internet Archive ·