Sida 768
Bank
1519
Banian-Bank.
1520
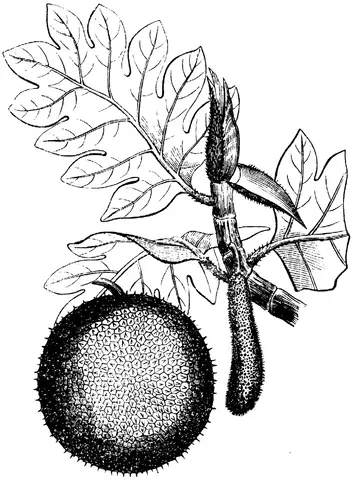
Banian. 1) Indisk köpman; underhandlare eller tolk, tillhörande den indiske handelsklassen. - 2) Ostindisk nattrock af vattradt siden. Baniän-träd, bot. Se Ficus. Bä nim. John, psevdonym O'Håra, irländsk romanförfattare, f. 1800,- d. 1842. Hans skildringar ur det irländska folklif vet ega stor förtjenst. B:s förnämsta arbete är Tales of the 0'Hara famity i _2 serier (1825-27).
Banjaiuka (Benaluka, "Lukas' bad"), befäst stad i turkiska ejaletet Bosnien, vid floden Yerbas. Omkr. 15,000 inne v. B. anses vara Bosniens vackraste stad, är säte för en pascha, eger romerska fornlemningar, präktiga moskéer samt utmärkta krutqvarnar, bergverk och varma källor. I historien är B. kändt genom österrikarnas belägring 1737.
Banjerdäck, skeppsb., ett danskt ord. som icke användes i svenska språket, der man i stället har ordet trossbotten eller tross d ack, det understa däcket, på hvilket ett fartygs besättning är inlogerad. R. N.
Banjermassing, hufvudort i de holländska besittningarna på södra kusten af Borneo, vid mynningen af floden Yarito. 25-30 tusen innev., deribland en stor mängd kineser. God hamn och liflig handel.
Ba'njumas, holländskt residentskap på södra kusten af ön Java. Areal 5,341 qv.-kilom. (97 qv.-mil). 424,730 innev. (1857). Hufvudstad: Banjumas, med omkr. 10,000 innev.
Banjuvangi, holländskt residentskap på den östligaste delen af Java. Arealen 6,883 qv.-kilom. (125 qv.-mil). Omkr. 37,500 innev. B. är upas-trädets hemland. Hufvudstad: Banjuvangi.
Bank (T. bank, upphöjning, bräde, bänk; pulpet med penningeförvaringsrum; banklokal), i vanlig bemärkelse, betecknar en anstalt, som har till ändamål att förmedla liqvider eller kreditoperationer. De fleste banker kunna ock från en annan synpunkt beskrifvas såsom anstalter, hvilka drifva handel med ädla metaller och värdepapper. Bankrörelse kan naturligtvis drif-vas antingen af enskilda personer hvar för sig eller af vanliga s. k. handelsbolag. Den kallas i detta fall bankir-rörelse, och de, som drifva denna rörelse kallas bankirer, bankirhus. Men emedan bankrörelse i regeln kräfver stora kapital och stor kredit - vilkor, som öfver hufvud taget lättare och fullständigare komma till stånd derigenom att stora bolag (vanligen under aktieformen) bildas för association af kapital - drifves rörelsen företrädesvis af sådana bolag. Dessa kallas banker.
Det äldsta slaget af banker är s. k. girobanker. Sådana uppkommo redan under medeltiden i Italien (Yenezia, Genua m. fl. ställen) och vunno sedan efterföljd annanstädes. De mest bekanta äro giro-bankerna i Amsterdam och Hamburg, af hvilka den förre stiftades 1609 och upphörde 1790, hvaremot den senare, stiftad 1619, ännu är bestående. En giro-banks verksamhet består deruti, att banken, emot viss afgift, emottager ädla metaller till förvarande. Hvar och en, som har penningar der innestående, får rättighet att gifva
Anvisningar på banken, och derigenom kunna Betalningar mellan personer, som äro bankens iunder, ske genom blotta öfverföringar i ban-LS böcker. Man vinner derigenom ett be-qvämare betalningsmedel än ädla metaller och )efrias från risken och besväret med deras bevarande. På orter, der många slag af mynt äro gångbara, vinner man ock fördelen af ett oetalningsmedel, som är kändt till sitt värde. Detta hade sin betydelse framför allt under tider, då myntet genom försämringar (nötning, klippning o. s. v.) var långt under sitt nominella rärde. Giro-bankerna mottogo nämligen vanligtvis metallen och förde sina räkningar, icke ifter myntens prägelvärde, utan efter ett en ^ång för alla bestämdt mått, betecknande en riss qvantitet fin metall. Så förde Hamburger bank intill 1872 sina räkningar i s. k. Hamburger banko - en räkneenhet, hvaraf intet motsvarande mynt derstädes präglades.
Yngre, men långt betydelsefullare äro cirkulationseller lånebankerna, hvilka förmedla krediten genom att upplåna och utlåna penningar. Deras förnämsta rörelsegrenar äro: l:o) Depositionsrörelsen, eller emottagande af insättningar af lediga kapital, antingen att återbetala vid anfordran - i Sverige kalladt upp- och afskrifningsrörelse (folio-räk-ning) - eller efter uppsägning. Det uppgifves att de skotske bankerna voro de förste, som betalte ränta å depositioner - något som ännu ej allestädes vunnit efterföljd. I Sverige har man emellertid följt Skotlands föredöme, ja t. o. m. gått längre än sistnämnda land. För allmänheten ar det tydligen en stor fördel att sålunda kunna göra fruktbärande hvarje ej allt för obetydlig besparing eller hvarje tillgång, som tills vidare ej behöfves i insättarens egen rörelse. Upp-och afskrifningsrörelsen närmar sig i sjelfva verket till den förut beskrifna giro-rörelsen.
2:o) Kreditivrörelse eller meddelande af rätt att ur banken i större eller mindre poster uttaga penningar inom en viss totalsumma samt att der insätta belopp till den summa, som uttagits.
3:o) Diskonterings- och vexelrörelse, bestående dels deruti att banken, för underlättande af liqvider, säljer vexlar på andra orter, dels deruti att banken köper vexlar, accepterade invisningar o. s. v. före förfallotiden och sålunda träder i stället för den ursprunglige fordringsegaren. Fördelen i detta fall för allmänheten består i beqvämligheten att få ut liqvid på den ort, der banken finnes - i stället för på den kanske aflägsne betalningsorten - men framför allt deruti, att man tidigare än eljest kommer i besittning af penningarna. Det är klart, att bankerna derigenom skola underlätta försäljningar på kredit.
4:o) Utlånings-rörelse emot säkerheter af alla slag. Utlåning emot borgen är dock mindre väl ansedd, emedan man menar, att den företrädesvis afser s. k. konsumtionskredit, hvilken bankerna, såväl för det allmänna bästas skull som med hänsyn till sin egen trygghet, ej böra främja. I större skala förekommer lån emot pant - s. k. "lombard-affärer" - an-
Källa: Project Runeberg ·